
Taux immobiliers : où en est-on en cette rentrée 2026 ?
Vendre un bien, c’est une chose. Trouver un acheteur qui peut financer son projet dans de bonnes conditions, c’en est une autre. Le financement reste le nerf de la guerre pour beaucoup d’acheteurs sur le secteur de Bully-les-Mines, Grenay, Mazingarbe et alentours. Voici un point clair sur la situation des taux en ce mois d’août 2026, pour que vous aussi, vous ayez les bons repères avant de vous lancer.
Les taux restent stables à court terme
Bonne nouvelle pour les projets en cours : la dernière décision de la BCE n’a pas modifié les conditions de crédit, et les banques continuent de se faire concurrence pour attirer les meilleurs profils d’emprunteurs. Concrètement, ça veut dire que les conditions actuelles restent favorables, sans mouvement brutal à anticiper dans l’immédiat.
L’indicateur à surveiller de près, c’est l’OAT à 10 ans (le taux auquel l’État français emprunte). C’est lui, plus que les décisions de la BCE, qui influence réellement les conditions de financement des banques dans les semaines à venir. Deux scénarios sont possibles pour la rentrée :
- Si l’OAT reste stable, les taux de crédit devraient demeurer attractifs.
- Si l’OAT augmente durablement, les banques pourraient progressivement relever leurs taux.
Ce que ça représente concrètement sur une mensualité
Pour donner un ordre d’idée, voici l’impact d’un financement à 3,44 % sur 20 ans (taux nominal hors assurance) :
| Montant emprunté | Mensualité | Coût total du crédit |
|---|---|---|
| 150 000 € | 865 € | 57 600 € |
| 200 000 € | 1 154 € | 76 960 € |
| 250 000 € | 1 442 € | 96 080 € |
| 300 000 € | 1 731 € | 115 440 € |
Et dans notre région ?
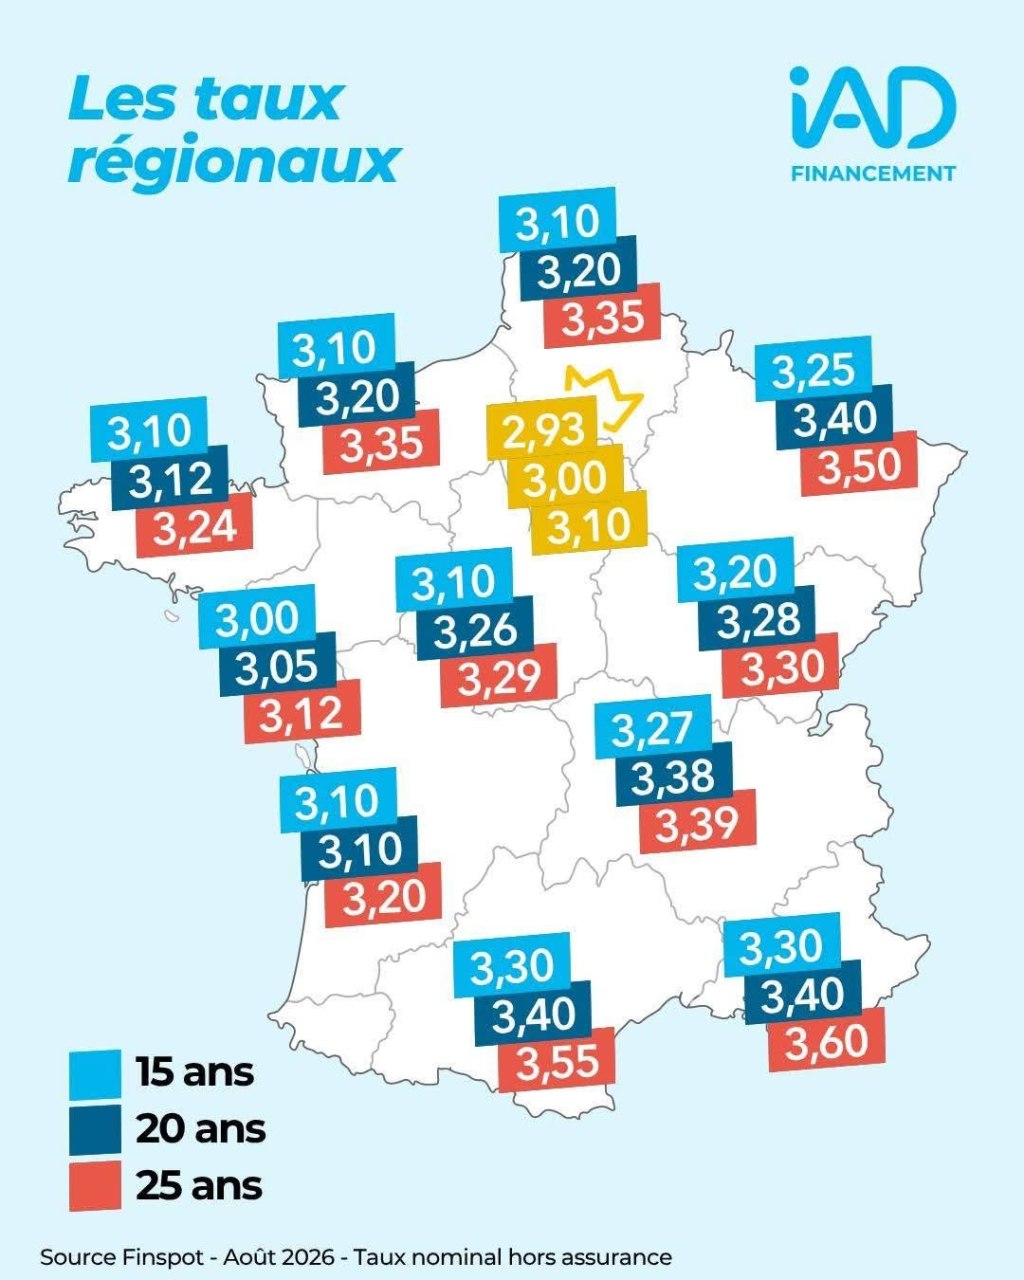
Les taux varient selon les régions. Dans les Hauts-de-France, on se situe autour de 3,25 % sur 15 ans, 3,40 % sur 20 ans et 3,50 % sur 25 ans (taux nominaux hors assurance), des niveaux cohérents avec la moyenne nationale qui tourne autour de 3,33 % / 3,44 % / 3,52 % selon la durée.
Les banques continuent à se battre pour les bons dossiers
Malgré un contexte économique plus incertain, plusieurs banques ont annoncé des offres avantageuses pour attirer de nouveaux clients, notamment les primo-accédants : baisse de taux sur des prêts complémentaires, nouvelles offres dédiées à l’achat d’une résidence principale, ou encore réduction de certains taux pour les bons profils. C’est un signal important : avoir un dossier solide reste la meilleure carte à jouer pour négocier de bonnes conditions, quelle que soit la banque.
Pourquoi je vous en parle
Que vous soyez vendeur ou futur acquéreur, comprendre où en sont les taux, c’est comprendre le pouvoir d’achat de vos acheteurs potentiels — et donc la dynamique du marché sur Bully-les-Mines et ses environs. Un projet de vente bien préparé, c’est aussi un projet qui tient compte de ce contexte de financement.
Source des données : Finspot, août 2026. Taux nominaux hors assurance, donnés à titre indicatif — les conditions réelles dépendent du profil de chaque emprunteur.
 Expert Immo à Bully et Alentours

Laisser un commentaire